
अगर आपके PF खाते में 1 लाख रुपये हैं, तो आप इसमें से कितनी रकम निकाल सकते हैं। EPFO के नियमों के मुताबिक 25000 से 75000 रुपये किस तरह निकाले जा सकते हैं।EPF Withdrawal Rules 2026: अगर आपके PF खाते में ₹1 लाख जमा हैं और अचानक पैसों की जरूरत पड़ जाए, तो आप कितनी रकम निकाल सकते हैं? क्या आपको ₹25,000 मिलेंगे, ₹50,000 या फिर पूरे ₹75,000 निकालने की अनुमति है? इसका जवाब कर्मचारी भविष्य निधि संगठन (EPFO) के नए नियमों में छिपा है।
नौकरीपेशा लोगों के लिए प्रोविडेंट फंड (PF) रिटायरमेंट के समय मिलने वाली एक बड़ी आर्थिक सुरक्षा है। लेकिन, कई बार मेडिकल इमरजेंसी, बच्चों की पढ़ाई, शादी या घर से जुड़े खर्चों के लिए नौकरी के दौरान ही इस रकम की जरूरत पड़ जाती है। ऐसे में EPFO के नए नियमों को समझना जरूरी है, ताकि आपको पता हो कि किस परिस्थिति में कितनी रकम निकाली जा सकती है।
₹1 लाख PF खाते में हैं तो कितने रुपये निकाल सकते हैं?
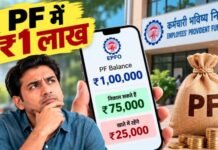
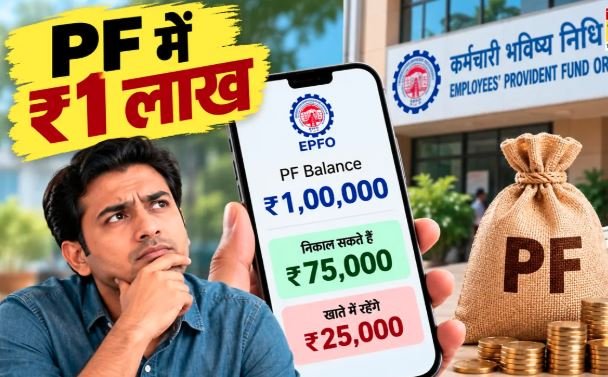
EPFO के पात्र सदस्य अपने PF खाते में जमा कुल बैलेंस का अधिकतम 75% तक निकाल सकते हैं। इसके लिए खाते में कर्मचारी और नियोक्ता, दोनों के योगदान के साथ उस पर मिला ब्याज शामिल होता है। हालांकि, वास्तविक निकासी संबंधित श्रेणी की पात्रता और निर्धारित शर्तों के अधीन होगी।नए नियम में खाते की कुल जमा रकम का 25% हिस्सा न्यूनतम बैलेंस के रूप में बनाए रखना जरूरी है। यानी सामान्य आंशिक निकासी के मामले में पूरा PF खाली नहीं किया जा सकता। सरकार ने यह व्यवस्था इसलिए की है, ताकि इमरजेंसी में पैसा मिलने के साथ रिटायरमेंट के लिए भी कुछ बचत बनी रहे। इसे ₹1 लाख के उदाहरण से समझिए।
- PF खाते में कुल बैलेंस रकम ₹1,00,000
- खाते में बनाए रखा जाने वाला न्यूनतम बैलेंस (25%) ₹25,000
- अधिकतम निकासी योग्य रकम (75%) ₹75,000
इसका मतलब है कि अगर आपके PF खाते में ₹1 लाख हैं, तो पात्रता की शर्तें पूरी होने पर आप अधिकतम ₹75,000 निकाल सकते हैं। ₹25,000 खाते में बने रहेंगे। हालांकि, आपको पूरी ₹75,000 की रकम निकालना जरूरी नहीं है। आप जरूरत के हिसाब से कम रकम के लिए भी आवेदन कर सकते हैं।
PF निकालने के नियमों में क्या बदला है?
EPFO ने आंशिक निकासी से जुड़े प्रावधानों को तीन श्रेणियों में बांटा है। पहली श्रेणी में जरूरी खर्च, जैसे बीमारी, शिक्षा और शादी शामिल हैं। दूसरी श्रेणी घर खरीदने, बनाने या उससे जुड़े अन्य खर्चों की है। तीसरी श्रेणी विशेष परिस्थितियों के लिए है।
नए नियमों के तहत आंशिक निकासी के लिए न्यूनतम सदस्यता अवधि सामान्य तौर पर 12 महीने रखी गई है। बीमारी, शिक्षा, शादी और आवास से जुड़े मामलों में अधिकतम निकासी योग्य बैलेंस की सीमा न्यूनतम 25% बैलेंस बनाए रखने की शर्त से तय होती है। इन नियमों का उद्देश्य जरूरत के समय PF तक पहुंच आसान करना है, लेकिन रिटायरमेंट की बचत को पूरी तरह खत्म होने से बचाना भी है।
नौकरी छूट जाए तो कितना PF निकाल सकते हैं?
नौकरी जाने की स्थिति में PF की रकम कई कर्मचारियों के लिए आर्थिक सहारा बनती है। ऐसे में नए प्रावधानों के तहत पात्र सदस्य बेरोजगारी के दौरान तुरंत अपने PF बैलेंस का 75% तक निकाल सकते हैं। वहीं, नौकरी छूटने के बाद लगातार 12 महीने तक बेरोजगार रहने की शर्त पूरी होने पर पूरी PF रकम निकालने का रास्ता खुल सकता है।
पढ़ाई के लिए कितनी बार निकाल सकते हैं PF?
EPFO के नए नियमों में शिक्षा से जुड़े खर्चों के लिए PF एडवांस लेने की सुविधा दी गई है। सदस्य खुद की या परिवार के योग्य सदस्यों की पढ़ाई के लिए इस सुविधा का इस्तेमाल कर सकते हैं। शिक्षा के उद्देश्य से सदस्यता की पूरी अवधि के दौरान अधिकतम 10 बार निकासी की अनुमति है। प्रत्येक आवेदन पर पात्रता और न्यूनतम बैलेंस बनाए रखने की शर्त लागू होगी।
मेडिकल इमरजेंसी में PF निकालने की सुविधा
बीमारी या इलाज के लिए पैसे की जरूरत पड़ने पर PF की रकम मददगार हो सकती है। नए नियमों में सदस्य खुद या परिवार के सदस्यों की बीमारी के इलाज के लिए निकासी कर सकते हैं। शिक्षा और शादी की तरह बीमारी से जुड़ी निकासी पर आवेदन करने की संख्या की कोई तय अधिकतम सीमा नहीं रखी गई है।
शादी के लिए कितनी बार निकाल सकते हैं PF?
शादी के खर्चों के लिए भी EPFO से PF एडवांस लेने का प्रावधान है। इसके तहत सदस्य अपनी या परिवार के पात्र सदस्यों की शादी के लिए आवेदन कर सकते हैं। नए नियमों में शादी के उद्देश्य से पूरी सदस्यता अवधि के दौरान अधिकतम 5 बार निकासी की अनुमति है।
घर खरीदने, बनाने या रिनोवेशन के लिए भी PF
EPFO के नियमों के तहत सदस्य घर से जुड़े कई खर्चों के लिए भी PF एडवांस ले सकते हैं। इनमें फ्लैट या मकान खरीदना, घर बनाने के लिए प्लॉट खरीदना, मकान का निर्माण, होम लोन चुकाना और मौजूदा घर की मरम्मत या रिनोवेशन शामिल हैं। इन उद्देश्यों के लिए सदस्यता अवधि के दौरान अधिकतम 5 बार निकासी की अनुमति है।